「住宅ローン控除の還付金はいつもらえるの?」
「年末の借入残高が5000万円だったので、35万円(5000万円×0.7%)の還付があると思ったのに…」
待ちに待った還付金の通知を見て、ガッカリしたり「計算ミスかな?」と不安になったりしていませんか?実は、住宅ローン控除には「いくら大きなローンを組んでも、納めた税金以上は戻ってこない」という大きな壁が存在します。せっかくの家づくり、もらえるはずの控除の仕組みを正しく理解していないと、家計の資金計画が狂ってしまうかもしれません。
私は建築・不動産のコンサルタント業をおこなっているCFP(ファイナンシャルプランナー)です。日々多くの方の住まいと、お金の相談に乗っています。
この記事では、住宅ローン控除の還付金が期待より少なくなる場合と、その理由について、はじめての方でもわかるように優しく解説します。
この記事を読むことで、ご自身の年収や住宅の性能に合わせて「いつ還付をうけられるのか?」「本当にもらえる正確な金額はいくらなのか?」がわかるようになります。それでは、住宅ローン控除の「罠」にハマらず、賢く制度を活用するためのポイントを一緒に見ていきましょう!
【2026年最新】住宅ローン控除の還付金はいつ振り込まれる?初年度・2年目以降の振込時期と最短で受け取る方法住宅ローン控除還付金|いつもらえるの?
住宅ローンを組んでマイホームを購入すると利用できる「住宅ローン控除(住宅借入金等特別控除)」。税金が戻ってくると分かっていても、「いつ、どのような形で手元にお金が入るのか」「振込時期を早める方法はあるのか」と気になっている方も多いのではないでしょうか。
結論から言うと、住宅ローン控除の還付金が振り込まれる時期は、「1年目(確定申告)」か「2年目以降(年末調整)」か、さらに「手続きのやり方」によって大きく異なります。
本記事では、初年度と2年目以降それぞれの還付金受取時期や手続きの流れをはじめ、還付金を最短で受け取る裏ワザ、入金されない場合の対処法までわかりやすく解説します。
1. 住宅ローン控除の還付金はいつ入る?【まとめ比較表】
まずは、住宅ローン控除の還付金が手元に入る時期をパターン別に整理しました。
| パターン | 手続き方法 | 申請・提出時期 | 還付金の受取時期(目安) |
| 初年度(会社員・個人事業主) | e-Tax(電子申告) | 入居翌年1月〜3月 | 申告から約3週間前後 |
| 初年度(会社員・個人事業主) | 確定申告(郵送・窓口) | 入居翌年2月16日〜3月15日 | 申告から約1ヶ月〜1ヶ月半 |
| 2年目以降(会社員) | 年末調整 | 毎年10月〜11月(社内締切) | 12月または翌年1月の給与支給日 |
| 2年目以降(個人事業主など) | 確定申告 | 毎年2月16日〜3月15日 | 申告から約3週間〜1ヶ月半 |
2. 【1年目】確定申告の場合:還付金はいつ・どうやって届く?
住宅ローン控除の適用を受ける1年目は、会社員であっても全員が「確定申告」を行う必要があります。
① 振込時期:申告から約3週間〜1ヶ月半後
1年目の還付金は、確定申告書を税務署に提出してからおおむね1ヶ月〜1ヶ月半程度で、指定した預貯金口座に直接振り込まれます。
ただし、申告方法によって振込までのスピードが異なります。
- e-Tax(電子申告)を利用した場合: 提出から約3週間で振り込まれます。
- 紙の書類(郵送・窓口持参)で提出した場合: 提出から約1ヶ月〜1ヶ月半かかります。
② 還付金の受取方法
確定申告書を記入する際、自分名義の「金融機関の口座情報(公金受取口座も可)」を指定します。税務署での処理が完了すると、その口座へ「国ゼイ カンフキン」などの名義で振り込まれます。
※振込の数日前〜直後頃に、税務署から「国税還付金振込通知書」というハガキが届きます。
💡 知っておきたいポイント:還付申告は1月1日から可能!
一般的な確定申告期間は「2月16日〜3月15日」ですが、税金を取り戻すための「還付申告」は入居翌年の1月1日から提出可能です。早めに書類を提出すれば、その分還付金も早く受け取ることができます。
3. 【2年目以降】会社員の年末調整の場合:還付金はいつ戻る?
2年目以降、会社員や公務員の方は勤務先の「年末調整」で手続きが完了します。確定申告のように税務署へ行く必要はありません。
① 振込時期:12月または1月の給与振込日
年末調整で申請した場合、還付金は単独で口座に振り込まれるのではなく、「12月または翌年1月の給与(またはボーナス)」に上乗せして還元されます。
- 多くの企業: 12月の給与支給日に、年末調整の過不足額調整として給与振込口座に入金されます。
- 一部の企業: 1月の給与支給日や、12月の冬のボーナスに合わせて還付されるケースもあります。
自分の勤務先がどのタイミングで還付する予定かは、12月〜1月に交付される「給与明細」や「源泉徴収票」で確認できます。
4. 還付金を少しでも「早く」「確実」に受け取る3つのコツ
「引っ越し後の新生活費用に当てたい」「できるだけ早く現金化したい」という方は、以下の3つの工夫を実践しましょう。
- e-Tax(マイナンバーカード連携)で申告する
紙の申告書よりも処理が優先されるため、還付まで約3週間と最速です。マイナポータルと連携すれば、入力や証明書の添付も大幅に短縮できます。 - 1月中に早めの申告を済ませる
確定申告期間(2月中旬〜3月中旬)は税務署に申請が殺到するため、処理に時間がかかりがちです。還付申告が可能になる1月中にe-Taxで送信すれば、2月上旬には還付金を受け取れる可能性があります。 - 添付書類の不備・入力ミスを徹底的に防ぐ
住宅ローン控除の初年度は「登記事項証明書」「売買契約書」「住宅省エネ性能証明書」「住宅ローンの年末残高証明書」など提出書類が多くなります。記載漏れや書類不足があると税務署から確認が入り、振込が1ヶ月以上遅れる原因になります。
5. 住宅ローン控除でよくある勘違い・注意点
注意点①:所得税で引ききれなかった分は「住民税」から控除される(時期に注意!)
「計算した控除額より、実際に振り込まれた還付金が少ない…」と焦る方がいます。
住宅ローン控除は「まず所得税から控除し、引ききれなかった残額を住民税から控除する」という仕組みになっています。
- 所得税分の還付: 確定申告後(または年末調整)に現金で振り込まれます。
- 住民税分の控除: 入居翌年の6月以降に納める住民税が安くなる(差し引かれる)形で還元されます(※直接口座に振り込まれるわけではありません)。
給与明細の「住民税」の項目を確認し、前年より安くなっているかをチェックしましょう。
注意点②:初年度の年末調整で申請し忘れた場合
もし1年目に確定申告をし忘れてしまっても、過去5年以内であれば過去にさかのぼって「還付申告」をすることができます。気づいた時点ですぐに税務署へ相談・申告を行いましょう。
6. まとめ:1年目は「1月中にe-Taxで申告」が最短ルート!
住宅ローン控除の還付金がもらえるタイミングをまとめると以下の通りです。
- 初年度(確定申告): 申告から約3週間〜1ヶ月半(e-Taxなら約3週間)
- 2年目以降(年末調整): 12月または1月の給与(ボーナス)支給時
住宅ローンの初年度は提出書類が多く手間がかかりますが、1月中にe-Taxで早めに申告を済ませることで、早ければ2月頭には還付金を手に入れることができます。
しっかりスケジュールを把握して準備を進め、マイホーム購入後の節税メリットを確実に受け取りましょう!
住宅ローン控除の還付金が少ない理由
住宅ローン控除の還付金が期待より少なくなる最大の理由は何か。「計算上は年末の借入残高×0.7%」が還付されるので、例えば残高が5000万円ならば35万円が還付されるはずです。
- 「年末残高の0.7%が戻るはずなのに、通知書を見たら計算より少ない…」
- 「自分の年収や借入額だと、実際いくら戻ってくるのが正解なの?」
住宅ローン控除の還付金が計算通りでない理由
住宅ローン控除は、あくまで「自分が支払った所得税や住民税を上限として、税金を還付する」制度です。どれだけ大きなローンを組んでも、自分が納めている税金以上の金額は戻ってきません。ご自身の納税額は、源泉徴収表を確認すれば把握できます。
・年末に会社から発行される、「源泉徴収票」で納税額を確認する。
・金融機関から発行される、「借入残高証明書」で、年末の住宅ローン残高を確認する。
・借入残高×0.7%と納税額を比較し、納税額を上限として還付金がいくらかを把握する。
住宅ローン控除の還付金の順番
- 所得税から控除
まず、その年に納めた所得税から控除されます。(これが直接振り込まれる「還付金」)。 - 住民税から控除
所得税で控除しきれなかった分は、翌年の住民税から差し引かれます(給与天引き額が減る形)。
※後述のとおり上限があります。
知っておくべき「住宅ローン控除の還付金を制限する5つの要素」
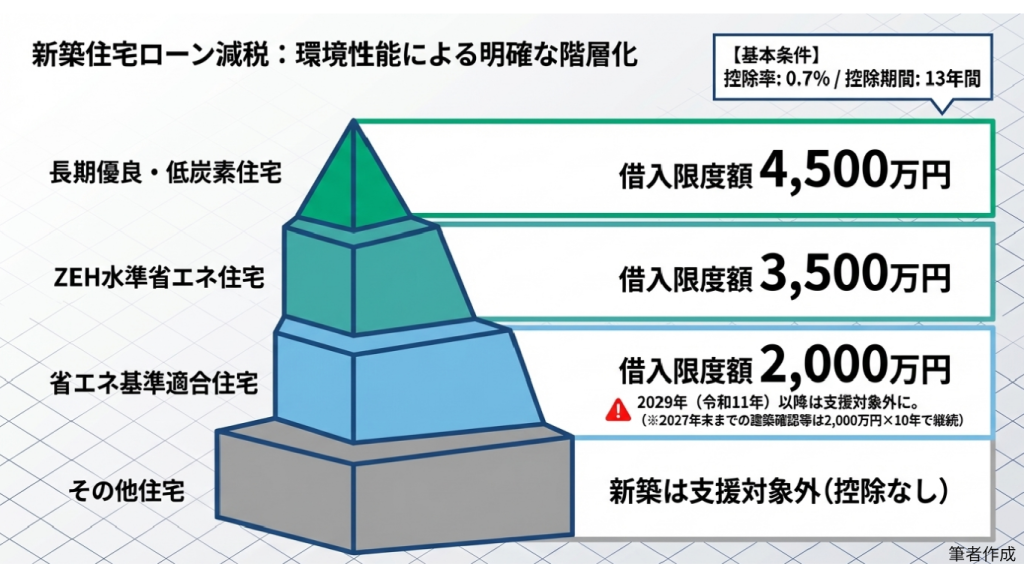
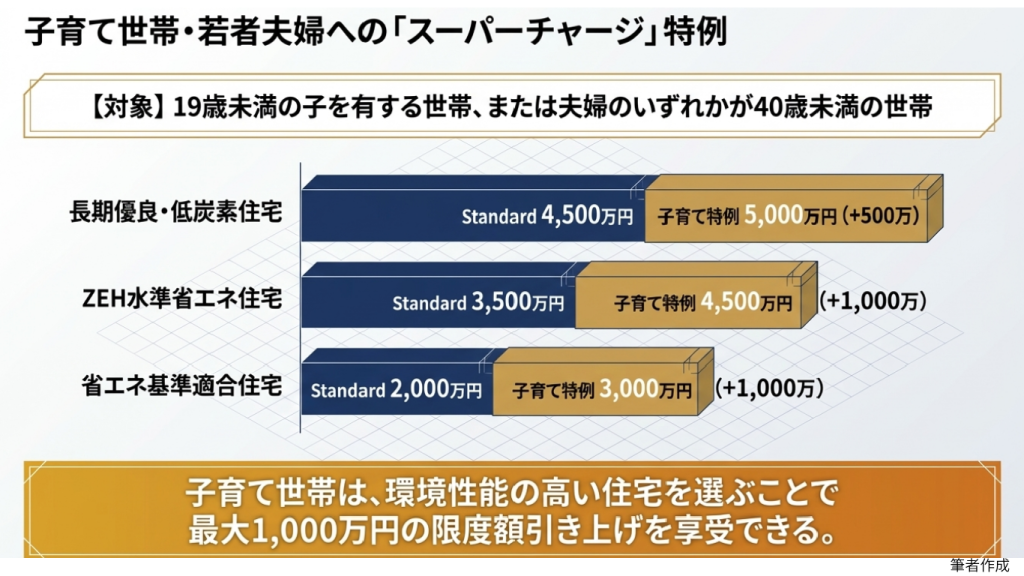
①環境性能による 借入限度額(上限)の壁
住宅の「省エネ性能」によって、控除対象となる借入額の上限が決まっています。環境配慮に注力し、住宅の仕様に厳しい規制がかかります。これも、私たちの地球を守るために制定されたものです。
<省エネ基準適合住宅>
子育て世帯なら3000万円まで(一般は2000万円)。左記の上限を超えると、頭打ちになります。
子育て世帯は、1000万円の加算があり支援が手厚くなります。
② 納税額(所得税・住民税)の壁
前述の通り、住民税からの控除には「所得税の課税総所得金額の5%」かつ「最大9万7,500円」という厳しい天井があります。控除は所得税からとなり、控除しきれない場合に、住民税から控除するという順番です。それにしても天井の設定は厳しいですね。
③ 性能(2024年問題)の壁
2024年以降、省エネ基準を満たさない「その他の住宅」は、原則として住宅ローン控除が受けられません(控除額0円)。前図を参照してください。ピラミッドの底辺が、「その他住宅」ですが、明確に控除対象外と記載があります。
④ ふるさと納税との併用
ふるさと納税を検討中の方で、「手続きが難しそう」「確定申告が面倒」とためらっている方は多いのではないでしょうか。使って得する「ふるさと納税」です。私も、各地の名産を、毎年、美味しくいただいています。
確定申告で「ふるさと納税」をすると所得税が減るため、住宅ローン控除の枠を使い切れなくなることがあります。
⑤住宅ローン控除|「還付金が少ない」のはなぜ?:iDeCo・定額減税の影響
住宅購入後の家計管理において、これまで、述べてきた通り、税金の還付は大きな関心事です。しかし、「iDeCoを始めたら住宅ローン控除の戻りが減った」「今年の年末調整の還付金が少ない」という声も多く聞かれます。なぜ、そのようなことが起こるのでしょうか?
そのメカニズムを、まとめた記事が「住宅ローン控除|定額減税・iDeCo併用ガイド:還付金が減る仕組みと注意点」です。こちらも、疑問を解く答えをまとめましたので、以下の参考記事を、参照してください。
【シミュレーション】年収・借入別「本当にもらえる額」はいくら?
子育て世帯(夫婦+子1人、配偶者控除なし想定)が、金利1.2%・35年返済で借り入れた場合の1年目の目安を計算しました。子育て世帯や若者夫婦、環境配慮方住宅には優遇措置があります。
※所得税・住民税は概算です。社会保険料控除等により個人差があります。
※住宅性能は「子育て世帯・省エネ基準適合住宅以上」を想定。
| ケース | 年収 / 借入額 | ①計算上の最大枠 (残高×0.7%) | ②所得税の目安 (還付される額) | ③住民税からの控除 (最大9.75万) | 実際の合計メリット額 |
| 省エネ基準適合 住宅:A | 500万円 / 3000万円 | 21.0万円 | 約10.0万円 | 約9.75万円 | 約19.75万円 |
| ZEH水準省エネ 住宅:B | 700万円 / 4500万円 | 31.5万円 | 約21.0万円 | 約7.0万円 | 約28.0万円 |
| 長期優良・低炭素住宅:C | 900万円 / 5000万円 | 35.0万円 | 約43.0万円 | 0円(所得税で完結) | 約35.0万円 |
ケースA: 計算上は21万円ですが、所得税と住民税の上限を合わせても約20万円弱。
約1万円強の「切り捨て」が発生します。
ケースB: 所得税で引ききれなかった7万円分が住民税から引かれ、フルにメリットを享受できます。
ケースC: 所得税額が大きいため、所得税だけで35万円全額をカバーできます。
※住民税については、都道府県、各市区町村により条件がことなります。詳細については、所管の税務窓口で確認するようにしてください。
実は、会社員などの給与所得者であれば、「ワンストップ特例制度」を利用することで、書類を郵送(またはアプリ申請)するだけで簡単に税金の控除を受けることができます。
「ふるさと納税」の5つの盲点をまとめました。その記事の中にはワンストップ特例制度と確定申告の違いを比較し、住宅ローン控除の還付金への影響がわかるようにまとめました。参考記事『【CFP解説】住宅ローン控除と併用|「ふるさと納税」5つの盲点』を参照してください。
確定申告の手続き
1年目は必ず「確定申告」が必要ですので、書類不備や期限遅れに注意しましょう。2年目からは、会社員の場合は、「年末調整」でOKです。
- 住宅借入金等特別控除額の計算明細書(税務署HP等)
- 住宅ローンの年末残高証明書(銀行から10月〜11月頃届く)
- 源泉徴収票(勤務先から12月〜1月頃届く)
- 建物の登記事項証明書(昔は法務局で取得していましたが、今はオンラインで取得できます)
- 売買契約書・請負契約書の写し(不動産会社から受領済み)
住宅ローン控除では、1年目と2年目以降で手続きが異なります。
初年度は必ず確定申告が必要です。1月〜3月の間に必要書類(売買契約書、借入残高証明書など)を揃えて税務署へ提出します。
2年目以降は、会社員であれば、勤務先の年末調整で完結します。
★還付金の受け取り
指定した口座に振り込まれますが、住民税からも控除される場合があるため、通知書をしっかり確認しましょう。
住宅ローン控除|「還付金が少ない」への対策:ペアローンの検討
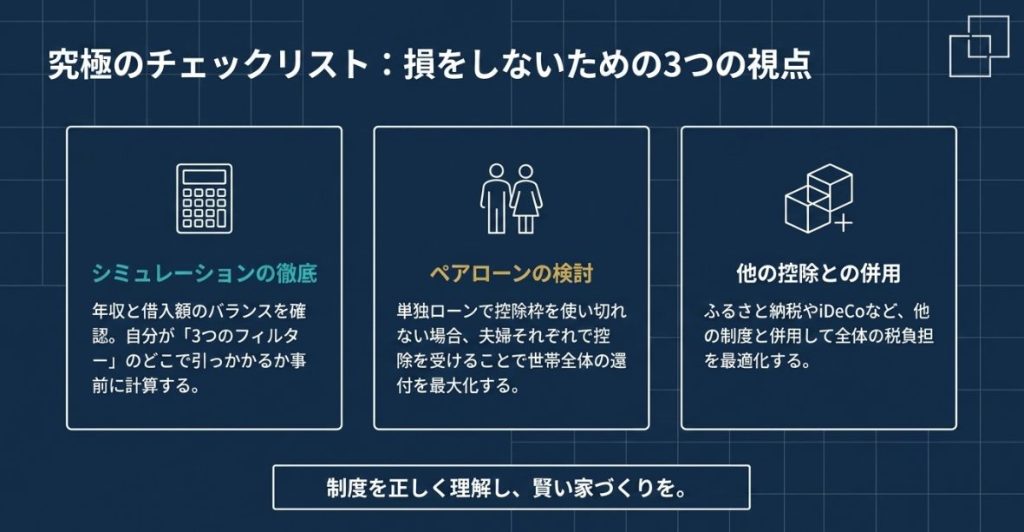
ペアローンを活用した、「住宅ローン控除の還付金を最大化する」方法を解説した記事はこちらからどうぞ。
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
以上
住宅ローン控除には、いろいろな盲点があります。しっかり理解するためには、「ローン控除の仕組み」や「よくある制度の落とし穴」を知っていたほうがいいでしょう。そこで、「住宅ローン控除の仕組みと制度の落とし穴を徹底解説」した記事をつくりましたので、一度目を通してください。