- 「共働き夫婦だけど、住宅ローン控除はどちらか一方で受けるべき?」
- 「借入額が大きいので、自分一人の控除枠では使い切れない気がする…」
- 「ペアローンにすると手続きが面倒そうで、結局どれくらいお得になるか知りたい」
せっかくのマイホーム購入、国から税金が戻ってくる「住宅ローン控除」をフル活用したいですよね。しかし、借入額やそれぞれの年収によっては、一人でローンを組むと控除枠が余ってしまい、数十万円単位で損をしてしまうケースが少なくありません。
私はCFP(サーティファイド ファイナンシャル プランナー)として、20年以上にわたり建築・不動産のコンサルティングに携わってきました。数多くの資金計画を見てきた経験から、共働き世帯が最も効率よく住宅ローン控除の還付金を受け取るための秘訣をお伝えします。
この記事では、住宅ローン免除還付金を最大化するための「ペアローン」の仕組みと検討ポイントを分かりやすく解説します。
この記事を読むことで、自分たちに最適なローンの組み方が分かり、無理のない返済計画と最大の節税メリットを両立させることができます。
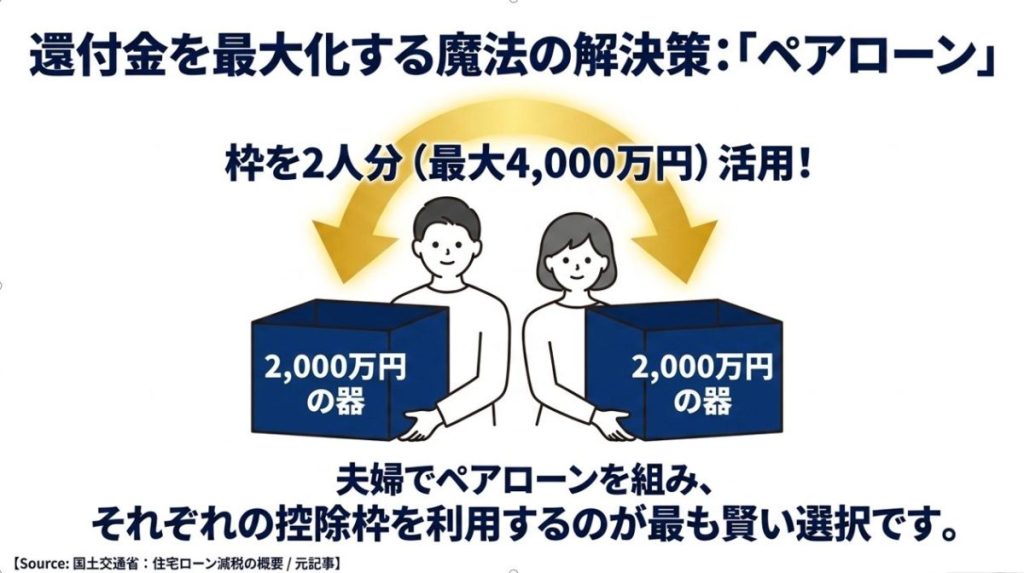
結論から申し上げますと、「夫婦ともに所得税・住民税を一定以上納めており、かつ一人の控除限度額を超える借入を行う場合」は、ペアローンを組んで控除枠を2人分活用するのが最もお得になります。
住宅ローン控除の還付金はいつ入る?【パターン別比較表】
まずは、手続き方法や契約形態による「還付金の受取時期」を一目で確認できる一覧表を作成しました。
| 該当する年 | 契約形態・手続き方法 | 申請・提出の時期 | 還付金の受取時期(目安) |
| 初年度(1年目) | 確定申告:e-Tax(電子申告) | 入居翌年1月〜3月 | 申告から約3週間前後 |
| 初年度(1年目) | 確定申告:紙の書類(郵送・窓口) | 入居翌年2月16日〜3月15日 | 申告から約1ヶ月〜1ヶ月半 |
| 2年目以降(会社員) | 年末調整(会社へ提出) | 毎年10月〜11月(社内締切) | 12月または翌年1月の給与支給日 |
| 2年目以降(事業主) | 確定申告 | 毎年2月16日〜3月15日 | 申告から約3週間〜1ヶ月半 |
【初年度】確定申告での還付時期と受取方法
住宅ローン控除を受ける初年度は、会社員であっても全員が「確定申告」を行う必要があります。
① 振込時期:申告から約3週間〜1ヶ月半
申告書を税務署に提出してから、指定口座に還付金が振り込まれるまで約3週間〜1ヶ月半かかります。
提出方法によって振込スピードに差が出ます。
- e-Tax(スマホ・PCでの電子申告): 提出から約3週間で振り込まれます(最速)。
- 書面提出(郵送または税務署窓口): 提出から約1ヶ月〜1ヶ月半かかります。
💡 プロが教える裏ワザ:還付申告は「1月1日」から提出可能!
一般的な確定申告の受付期間は「2月16日〜3月15日」ですが、税金を取り戻す「還付申告」は入居翌年の1月1日から受付を行っています。税務署が混み合う前の1月中にe-Taxで送信すれば、2月上旬頃には還付金を口座で受け取ることが可能です。
② 還付金の受け取り方
確定申告時に記入した「本人名義の預貯金口座」に振り込まれます。振込日の前後に、税務署から「国税還付金振込通知書」というハガキが届きます。
【ペアローン・収入合算】夫婦で組んだ場合の還付金はどうなる?
共働き世帯で人気の「ペアローン」や「収入合算」。夫婦で住宅ローンを組んだ場合、還付金の受け取り方はどのようになるのでしょうか。
① ペアローンの場合:夫婦それぞれに「別々に」還付される
ペアローンは「夫」と「妻」がそれぞれ個別の住宅ローンを契約する方式です。
そのため、住宅ローン控除の手続き(初年度の確定申告・2年目以降の年末調整)も夫婦それぞれで行う必要があります。
- 初年度(確定申告): 夫・妻それぞれの確定申告書にそれぞれの口座を指定し、各自の口座へ別々に還付金が振込されます。
- 2年目以降(年末調整): 夫・妻それぞれの勤務先の年末調整で申請し、各自の給与振込日に上乗せされて還元されます。
② 収入合算(連帯債務型)の場合:持分割合に応じてそれぞれ還付
1本のローンを夫婦共同で返す「連帯債務型」の場合も、夫婦双方が住宅ローン控除を利用できます。持ち分の割合に応じて控除額が計算され、ペアローンと同様に各自が確定申告・年末調整を行ってそれぞれの口座(給与)に還付されます。
③ 収入合算(連帯保証型)の場合:主債務者のみに還付
一方、「連帯保証型」の場合は、契約者(主債務者)しか住宅ローン控除を受けられません。還付金も主債務者1人分の口座(または給与)にまとめて振り込まれます。
【2年目以降】会社員の年末調整での還付時期
2年目以降、会社員や公務員の方は確定申告を行う必要はありません。勤務先の「年末調整」で完結します。
- 受取時期: 12月または翌年1月の「給与支給日」
- 受取方法: 給与振込口座に、毎月の給料と一緒にまとめて振込
年末調整で手続きをした場合、単独で振り込まれるのではなく、12月(企業によっては1月)の給与明細で「年末調整還付額」として上乗せ支給されます。
住宅ローン控除で損をしないための注意点
① 所得税で引ききれない分は「翌年の住民税」から引かれる
住宅ローン控除の計算をして「30万円の控除が受けられるはずなのに、還付金が15万円しか振り込まれていない!」と驚く方がいます。
住宅ローン控除は、「まず自分の所得税から差し引き、引ききれなかった分は翌年の住民税から差し引く」というルールになっています。
- 所得税分(現金振込): 確定申告後、または年末調整時に現金で口座に還付。
- 住民税分(控除): 入居翌年6月以降に支払う住民税が毎月安くなる形で還元(※口座への振込はありません)。
振込額だけでなく、6月頃に届く「住民税決定通知書」を確認して、住民税がしっかり安くなっているか確認しましょう。
② ペアローンは「妻(夫)が産休・育休中」の時期に注意
ペアローンで夫婦それぞれが還付金を受け取っている場合、妻や夫が産休・育休に入り「年間所得が下がる(または非課税になる)」と、その年の所得税・住民税が減るため、住宅ローン控除で戻ってくる還付金も減額(または0円)になるリスクがあります。夫婦でローンを組む際は、将来の働き方の変化も考慮しておきましょう。
まとめ:1年目は「1月中旬のe-Tax」で最速受取を目指そう!
住宅ローン控除の還付金がもらえる時期をまとめると以下の通りです。
- 初年度(確定申告): 申告から約3週間〜1ヶ月半(e-Taxなら約3週間)
- 2年目以降(年末調整): 12月または1月の給与支給日
- ペアローン・連帯債務: 夫婦各自の手続きにより、それぞれの口座・給与へ個別に還元
新居への引っ越しや家具・家電の購入など、何かとお金がかかる時期だからこそ、1年目は「1月中旬にe-Taxで早めに確定申告を済ませる」のが最短で還付金を手に入れるベストな方法です。
必要書類(登記事項証明書や住宅ローンの年末残高証明書など)を早めに準備して、賢く節税メリットを受け取りましょう!
住宅ローン控除の還付金を最大化するペアローン
住宅ローン控除の還付金は、会社員だった私にとっては、年末の楽しみの一つでした。冬のボーナスとは別の、お小遣い的な収入でした。ましてや、納税した税金から還付を受けられるわけですから、少しでも多い方が、うれしいですよね。
そこで、今回はペアローンを活用して、還付金の最大化を検討してみます。具体的な計算例もつけましたので、是非、最後まで読んでみてください。
結論:ペアローンは還付金を最大化する最強の手段
なぜなら、住宅ローン控除には「1人あたりの控除限度額」があるからです。一人では枠を使い切れずに切り捨てられていた減税枠も、夫婦二人で分担することで、世帯全体の還付金額を大幅に増やすことが可能になります。
理由:控除枠には「上限」があるから
住宅ローン控除は、年末のローン残高の0.7%が所得税や住民税から差し引かれる制度ですが、以下の2つの「壁」が存在します。
- 借入限度額の壁
住宅の性能(ZEHや省エネ住宅など)により、控除対象となる借入限度額が決まっています。 - 所得税・住民税の壁
自分が支払っている税金以上の金額は戻ってきません。
例えば、夫一人の所得税・住民税の合計が20万円で、ローン計算上の控除額が30万円だった場合、差額の10万円は切り捨てられ、戻ってきません。ここでペアローンを利用し、妻も控除を受けることで、その10万円を無駄なく回収できる仕組みです。計算例を見てみましょう。
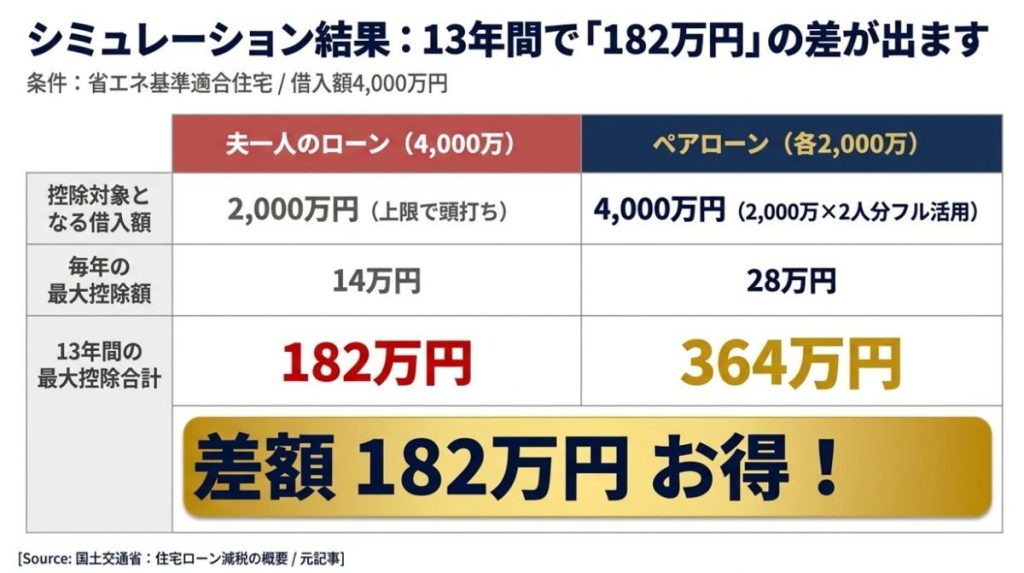
【計算例】住宅ローンを一人で組む場合 vs ペアローンの比較
具体的にどれくらいの差が出るのか、以下の条件でシミュレーションしてみましょう。
- 物件: 省エネ基準適合住宅
- 借入額: 4,000万円
- 世帯: 夫(年収600万円)、妻(年収400万円)の共働き
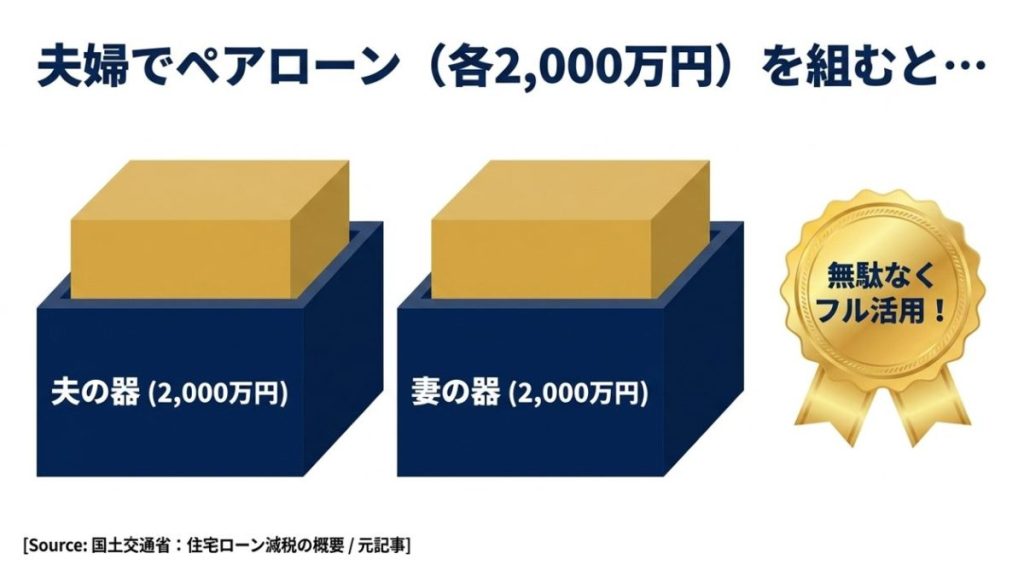
| 項目 | 夫一人のローン(4,000万) | ペアローン(各2,000万) |
| 控除対象となる借入額 | 2,000万円(上限) | 4,000万円(2,000万×2人) |
| 毎年の最大控除額(0.7%) | 14万円 | 28万円(14万×2人) |
| 13年間の最大控除合計 | 182万円 | 364万円 |
詳細な借入限度額の区分については、国土交通省の公式サイトにて正確な表を確認することをお勧めします。
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
※制度の詳細や最新の法改正については、国務省:住宅ローン減税の概要をご確認ください。
まとめ:ペアローンの注意点
住宅ローン免除還付金を増やすためには、ペアローンは非常に有効な戦略です。しかし、住宅ローンを夫婦で組むことや、長期にわたる返済となるので、以下の注意点があります。
・ペアローンには「事務手数料が2人分かかる」
・「将来どちらかが退職すると控除が受けられなくなる」といった注意点もあります。
まずはご夫婦それぞれの納税額と、購入予定の物件がどの「控除限度額」に該当するかを確認しましょう。目先の還付金だけでなく、13年間のライフスタイルを見越した割合でローンを組むことが、賢い住宅取得の第一歩です。
以上
住宅ローン控除には、いろいろな盲点があります。しっかり理解するためには、「ローン控除の仕組み」や「よくある制度の落とし穴」を知っていたほうがいいでしょう。そこで、「住宅ローン控除の仕組みと制度の落とし穴を徹底解説」した記事をつくりましたので、一度目を通してください。